 Баку 16°C

Большие суммы по новым правилам
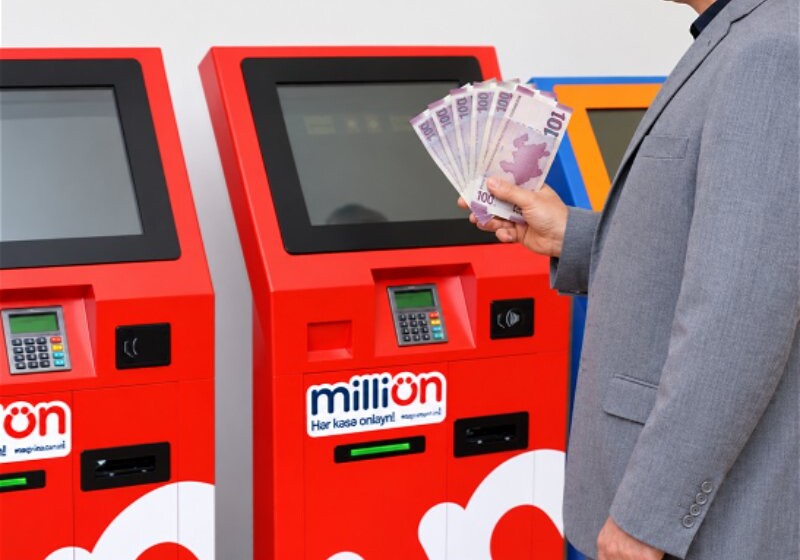
С середины ноября отправить через терминалы MilliÖN и Expresspay больше 500 манатов наличными просто так уже не удастся. Новое правило касается и оплаты счетов, и денежных переводов. Прежде чем принять купюры, автомат выведет на экран QR-код и попросит подтвердить личность через смартфон.
Платежные терминалы давно уже стали привычной частью наших повседневных расчетов. Через них оплачивают коммунальные услуги, погашают кредиты, пополняют банковские карты и переводят деньги. Возможность перечислить наличные без посещения отделения банка экономит время, особенно когда нужно провести платеж вечером или в выходной день.
Однако теперь привычный порядок меняется. По новым правилам если платеж не превышает установленный порог, гражданин может воспользоваться терминалом, как прежде. А вот при более крупной операции для начала потребуется пройти цифровую проверку – и только после этого опустить купюры в автомат.
Подготовиться лучше заранее
Чтобы не задерживаться у автомата, к оплате лучше подготовиться заранее. В сети MilliÖN подтвердить личность можно через три платформы – севис Bir ID, доступный в приложении Birbank, SİMA или myGov. В терминалах Expresspay для проверки используется только приложение SİMA İmza.
Тем, кто регулярно отправляет через уличные кассы более 500 манатов, стоит заранее проверить, установлен ли на смартфоне хотя бы один из нужных сервисов и завершена ли регистрация в нем. И потом, просто скачать программу недостаточно, поскольку у терминала понадобится активный доступ к личному кабинету и стабильный мобильный интернет.
Для создания профиля нужно иметь под рукой действующее удостоверение личности и активный мобильный телефон. Например, в приложении SİMA İmza учетная запись открывается полностью онлайн по FIN-коду, серии удостоверения и видеопроверке лица, то есть можно обойтись без визита в центр обслуживания.
Как проходит оплата
Дополнительная проверка начинается сразу после выбора услуги и указания суммы. Если вам нужно отправить, к примеру, 800 манатов на погашение кредита, вы привычно находите нужный раздел, вводите реквизиты и размер платежа. Поскольку сумма превышает лимит, автомат временно приостановит прием купюр и предложит вам пройти верификацию.
После нажатия на иконку нужного сервиса на экране появится QR-код. Его следует сканировать через встроенный сканер внутри самого приложения и одобрить операцию PIN-кодом или по отпечатку пальца. Как только система сверит данные, купюроприемник откроется, и вам останется опустить наличные и забрать чек. При этом предъявлять документы или обращаться к сотруднику банка не требуется, вся процедура занимает пару секунд и проходит прямо у экрана.
Если нет смартфона
Новые правила создают определенные трудности для людей с кнопочными телефонами и тех, кто не пользуется мобильными приложениями. В первую очередь это касается пожилых, привыкших оплачивать коммунальные счета и кредиты через ближайший терминал.
В пресс-службе MilliÖN уточнили, что вводить FIN-код или серию удостоверения личности вручную на экране автомата нельзя. Поэтому отправить больше 500 манатов за один раз без смартфона не получится. В такой ситуации придется идти с документами в банк или на почту. А вот просить знакомых или прохожих отсканировать QR-код со своего телефона не стоит, ведь по банковским правилам отправителем денег будет считаться владелец гаджета.
Можно ли платить частями
Еще одна деталь, которую активно обсуждают в соцсетях, касается возможности разбить крупный платеж на несколько частей. К примеру, если нужно отправить 1500 манатов, пользователи интересуются: можно ли сделать три отдельных перевода по 450-490 манатов и не проходить проверку? На первый взгляд такой выход кажется вполне очевидным, ведь установленный порог привязан к сумме одной операции. К тому же в правилах операторов ограничение срабатывает на одну разовую транзакцию свыше лимита. Однако при пополнении банковской карты несколькими суммами подряд стоит учитывать внутренние требования банка-получателя. Нынче финансовые организации отслеживают не только размер поступлений, но и частоту платежей, а также суточные лимиты на входящие переводы. Так что серия пополнений на один и тот же счет может привлечь внимание службы безопасности банка и привести к временной задержке зачисления денег. Следовательно, лучше не рисковать и перевести крупную сумму одним чеком с подтверждением через приложение.
Для чего это нужно?
В сообщениях платежных операторов отмечается, что новые правила заработали согласно требованиям законодательства и регуляторным нормам финансового сектора. Конкретный документ, которым установлен этот порог, официально не публиковался. Однако схожие ограничения для контроля движения наличных средств и карточных переводов в нашей банковской системе применялись и ранее. Так что нынешние изменения продолжают ту же практику.
Привязка платежа к цифровому профилю меняет сам порядок разбора спорных ситуаций. При телефонном и интернет-обмане злоумышленники нередко убеждают граждан срочно отправить крупную сумму наличными посредством уличных терминалов на чужой счет, а данные об отправителе позволяют быстрее установить обстоятельства перевода. Если же автомат зависнет или повредит купюру, подтвержденную через приложение операцию гораздо проще отследить и вернуть деньги через службу поддержки.
Однако для повседневных расчетов людям важен удобный порядок оплаты, а тем, у кого нет смартфона, необходимы доступные способы перечисления наличных. Отдельный вопрос касается доступа в сеть, ведь без мобильного интернета открыть приложение и отсканировать QR-код невозможно. И даже при наличии современного телефона платеж может сорваться из-за слабого сигнала связи в подземном переходе или внутри крупного торгового центра, а также при нулевом балансе на счете.