 Баку 19°C

Главный защитный актив
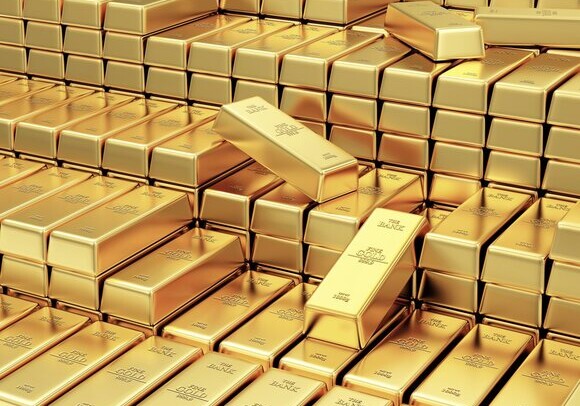
Золото, превратившееся в стратегический актив на волне глобальной пандемии, продолжает дорожать, отражая кризисные тенденции и волатильность доходности гособлигаций США. Свою лепту в дальнейший поступательный рост внесла дешевеющая американская валюта – сработала традиционно обратная взаимосвязь: чем дешевле доллар, тем дороже драгоценный металл.
Золото по праву считается безопасной гаванью в трудные времена, а потому первые признаки будущего рекордного подорожания проявились еще в середине позапрошлого года на фоне торговых войн. Но по-настоящему ценовое ралли принялось набирать обороты в разгар пандемии минувшего года, спровоцировавшей мировую рецессию. При этом ухудшение макроэкономического фона сопровождалось стабильным переходом акций в драгоценный металл. В условиях растущего спроса стоимость его в минувшем году выросла на 25%, однако перспективы текущего года не столь заманчивы в ценовом плане.
Как сказал в беседе с корреспондентом газеты «Каспiй» доцент кафедры международной экономики UNEC Эмин Гарибли, спад циркуляции коронавируса, сопряженный с массовой вакцинацией в странах мира, не оставляет шансов для роста цен на уровне прошлого года. Однако непредсказуемость пандемии, обусловленная в том числе появлением новых опасных штаммов вируса, хоть и не способствует росту, но поддерживает цены на драгметалл в тонусе.
– Рост интереса к золоту, повышение спроса на этот драгоценный металл, сопряженное с подорожанием на пике экономической волатильности, весьма характерен для кризисных реалий, – продолжил он. – Поскольку именно золото – наиболее притягательный в кризисы актив товарно-сырьевой группы, который инвесторы рассматривают в качестве безопасной гавани. И несмотря на некоторую спекулятивность котировок, подверженных различным биржевым факторам, в условиях турбулентности спрос и цены идут в рост. В рамках этих процессов мы наблюдаем волнообразную динамику ценовых колебаний с вектором в сторону роста.
Ведь если вспомнить, за последние годы мировая экономика не раз переживала различной степени потрясения. И такая динамика в целом прослеживается на протяжении кризисных обострений начиная с 2008 года. По словам аналитика, пандемия коронавируса не стала исключением из общего правила. С началом кризиса наблюдается резкий спрос на этот безопасный резервный актив в среде институциональных и частных инвесторов. И это было легко понять, учитывая отсутствие другой реальной безопасной и ликвидной альтернативы.
– Надежность этому активу придают хроническая за время пандемии волатильность на рынке акций, колебания курса валют и приближающиеся к нулевым значениям ставки центробанков, – заметил аналитик. – Анализ процессов позапрошлого года ставит нас перед фактом резкого подорожания желтого металла из-за сомнений в сохранении Федеральной резервной системой (ФРС) США политики повышения ставок, роста общей рыночной волатильности на фоне торговых противоречий между США и КНР и ожиданий смягчения денежно-кредитной политики со стороны ведущих центробанков мира. Во время пандемии эти процессы обретают более выраженный характер.
Котировки золота становятся индикатором проблем мировой экономики, даже без пандемии приближавшейся и даже входившей в фазу острого структурного кризиса. Причина в глубоких противоречиях, связанных с тем, что за последние десятилетия в мировой экономике, и в первую очередь в развитых странах, не наблюдалось реального экономического роста, сказал редакции доктор экономических наук, профессор UNEC Эльшад Мамедов. По его словам, востребованность золота связана с закономерными процессами, происходящими в мировой экономике. Реального воспроизводства экономики и капитала за последнее десятилетие не было. С этой точки зрения отнюдь не случайно центральные банки и ФРС активно снижали учетные ставки, и если в начале 80-х годов ФРС финансировала американскую экономику под 18% годовых, то позже эти показатели упали до нуля, мимоходом взвинчивая цены на драгоценный металл и обнажая глубинные проблемы.
– Уже очевидно, что вся структура капиталистической модели, основанная на ссудном проценте, ссудном капитале, практически исчерпала себя, поскольку невозможно представить себе капиталистическую модель с отрицательным процентом ставки. Ведь она строилась именно на доходах, получаемых с процентов, а когда они ушли в минусовую зону, сложившаяся экономическая модель потеряла способность к воспроизводству.
И вот в сложившейся ситуации, начиная с мирового финансового кризиса 2008 года, снижение процентной ставки перестало иметь прежний эффект, а ведущие финансовые регуляторы перешли к новой модели количественного смягчения и принялись просто вливать в экономику деньги, невзирая на процентную ставку. Долларовая масса начала возвращаться с развивающихся рынков на родину.
Что касается повышения цен на золото, это, по мнению ученого, безусловно, надежный актив, неоднократно прошедший проверку временем.
Тамила ХАЛИЛОВА